„Practic, toate guvernele din istorie și-au folosit puterea exclusivă de a emite bani pentru a frauda și jefui poporul”, a scris marele economist Friedrich Hayek. El a dorit să spună că atunci când guvernele vor să aibă deficite mari, ele pot lua banii oamenilor prin deprecierea monedei și inflație, fără a fi nevoie să adopte nicio legislație fiscală. A avea o bancă centrală este foarte util pentru guvernele care doresc acest lucru.
Pentru a finanța deficitele guvernamentale, băncile centrale cu monopol în monedă fiduciară creează oricât de mulți bani doresc, fie prin tipărire propriu-zisă, fie prin tipărire metaforică folosind înregistrări contabile, monetizând astfel datoria guvernamentală. Începând cu anii 1960, acest lucru a dus la inflație endemică și deprecierea continuă a monedei, uneori destul de lent (ceea ce se numea „inflație graduală” / „creeping inflation”) și alteori foarte rapid – ca acum. Acest lucru este în contrast puternic cu banii cinstiți sau sănătoși, care au o valoare stabilă medie de-a lungul timpului.
Drept reacție, pot oamenii să scape de monopolul de monedă al guvernului cu ajutorul criptomonedelor? Criptomonedele încearcă să creeze alternative concurențiale la deprecierea banilor fiduciari ai băncii centrale. Dezvoltarea lor a declanșat o dialectică instructivă între bani ca monopol guvernamental și posibile forme private de bani.
Un text fundamental pentru conceptul de competiție monetară internă este eseul remarcabil al lui Hayek, „Alegerea monedei: o modalitate de a opri inflația”. Publicată în 1976, în urma prăbușirii sistemului monetar Bretton-Woods și în timpul marii inflații din anii 1970, discuția lui Hayek a inclus aceste gânduri provocatoare:
„Ceea ce este atât de periculos și ar trebui eliminat nu este dreptul guvernelor de a emite bani, ci dreptul exclusiv de a face acest lucru și puterea lor de a forța oamenii să-i folosească. De ce nu ar trebui să lăsăm oamenii să aleagă liber ce bani vor să folosească? […] Dacă guvernele și alți emitenți de bani trebuie să concureze pentru a-i determina pe oameni să-și păstreze banii… vor trebui să creeze încredere în stabilitatea sa pe termen lung… Sper că nu va trece prea mult timp până când libertatea totală de a face comerț cu orice bani dorești va fi considerată semnul esențial al unei țări libere”.
Aceste idei sau altele similare sunt repetate de susținătorii tuturor criptomonedelor care au apărut de la introducerea Bitcoin în 2009, care au avut propria lor „bull market” (perioadă în care activele cresc și sentimentul dominant este unul de optimism – n.red; termenul opus este „bear market”) cu adevărat uimitoare. Cu toate acestea, criptomonedele de astăzi sunt alternative reale la moneda fiduciară guvernamentală de tipul celor imaginate de Hayek?
În 1976, Hayek nu se gândea la criptomonedele apărute în ultimul deceniu. Se gândea la aur. Se întreba dacă ar mai exista o renaștere a aurului ca bani, deși ultimele rămășițe ale etalonului-aur tocmai dispăruseră odată cu moartea lui Bretton-Woods. Acest lucru reiese din următoarea secțiune a eseului său:
„Nu sunt sigur dacă într-o astfel de competiție pentru fiabilitate ar domina vreo monedă emisă de guvern sau dacă preferința predominantă nu ar fi în favoarea unor astfel de unități precum unciile de aur. Nu pare improbabil ca aurul să-și reafirme în cele din urmă locul de „premiu universal în toate țările”… dacă oamenilor li s-ar acorda libertate deplină de a decide ce să folosească ca standard.”
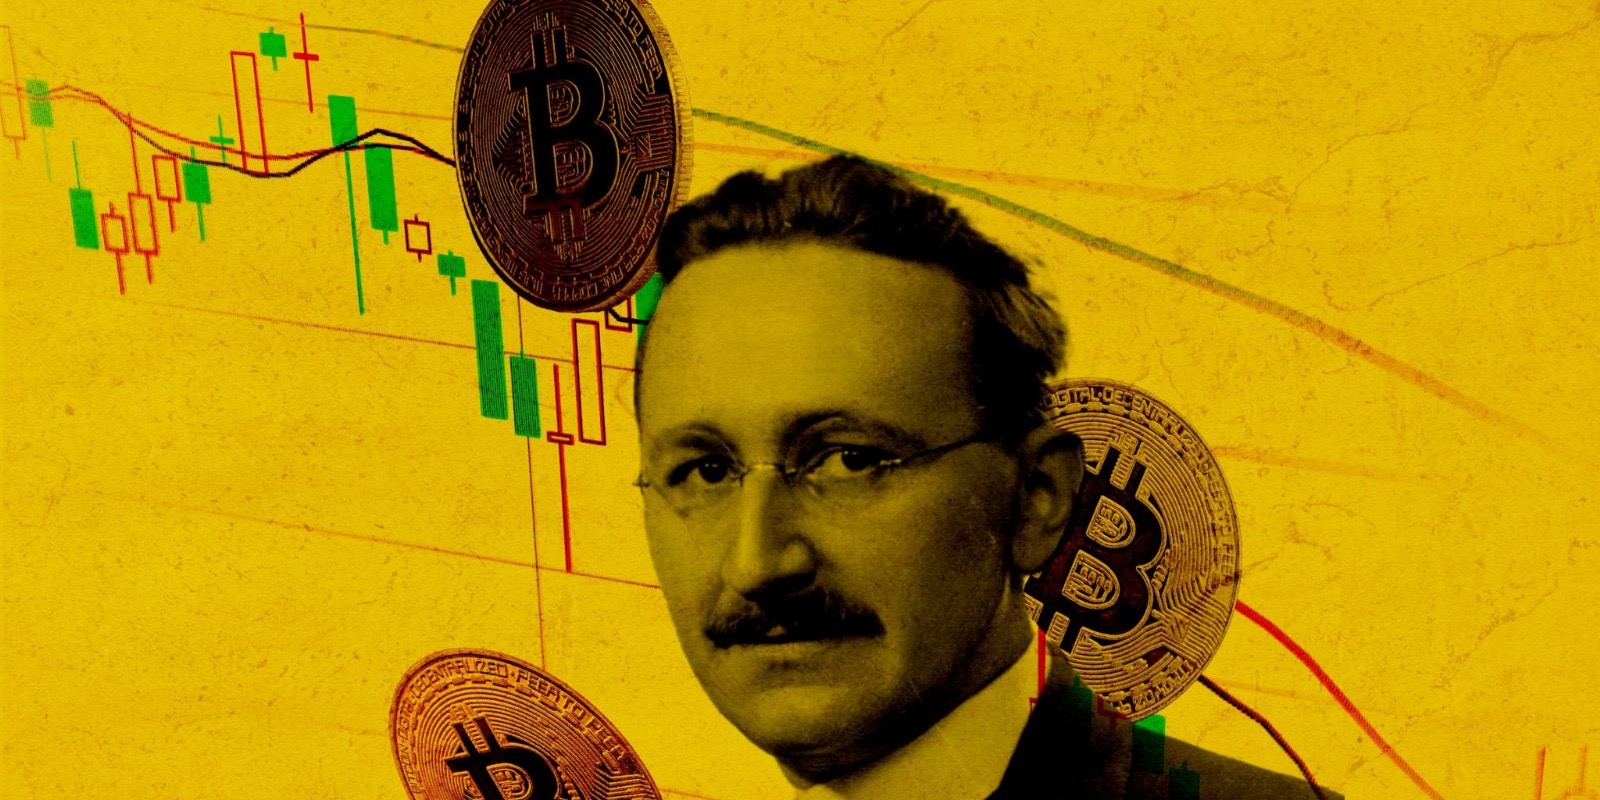
Unul dintre marile triumfuri de marketing și relații publice din ultimii ani a fost succesul Bitcoin în a convinge oamenii, în special mass-media, să se refere la el ca la o „monedă” și să publice articole despre Bitcoin însoțite în mod constant de imagini cu monede de aur cu un „B” sub forma unui simbol de dolar ștampilat pe ele – la fel ca imaginea din partea de sus a acestui eseu.
Aici avem o mișcare ingenioasă de PR, o reamintire psihologică a preferinței la care se aștepta Hayek. Desigur, o intrare electronică nerăscumpărabilă într-un registru computerizat nu seamănă deloc cu o monedă de aur reală, cu sau fără un „B” ștampilat pe ea. Faptul esențial despre Bitcoin este că nu există nicio promisiune de a-i răscumpăra cu nimic – în acest sens, sunt la fel ca dolarii Rezervei Federale.
Pare îndoielnic că, fără nicio legătură cu niciun activ sau flux de numerar, puteți obține o monedă privată utilă în mod fiabil pentru schimburile obișnuite și ca rezervă de valoare.
Prețul Bitcoin a atins niveluri astronomice, ascensiunea sa fiind legată de ideea de eludare a dolarului din Rezerva Federală (și de toate celelalte monede fiduciare ale băncii centrale). În acest fel, cumpărătorii de Bitcoin și aur sunt similari. Cunoscutul investitor și speculator Stanley Druckenmiller a explicat că „și-a dat seama în sfârșit ce problemă urmărește să rezolve Bitcoin – și acea problemă se numește „banca centrală”. Druckenmiller a declarat fără ocolișuri:
„Problema a fost că Jay Powell și bancherii centrali ai lumii au înnebunit și au făcut banii fiduciari și mai discutabili decât au fost deja când dețineam aur.
Bitcoin, sau orice altă criptomonedă modelată pe ea, este în egală măsură o monedă fiduciară. În aceste criptomonede vedem încercarea radicală de a crea o monedă fiduciară privată. Ele nu sunt legate de niciun activ și niciun flux de numerar și, prin definiție, nu au nicio legătură cu puterea guvernamentală. Asta le face atât de intrigante”.
În schimb, bancnotele naționale ale SUA din secolul al XIX-lea și începutul secolului al XX-lea erau legate de obligațiunile Trezoreriei SUA ca garanție, iar bancnotele de stat erau corelate cu activele generale ale băncii emitente. Pare îndoielnic că, fără nicio legătură cu niciun activ sau flux de numerar, puteți obține o monedă privată utilă în mod fiabil pentru schimbul obișnuit și ca rezervă de valoare. (Chiar și în infama „tulipomanie sau bula lalelor” (prima criză speculativă din secolul al XVI-lea – n.red.) a fost implicat un bulb real de lalele. Deși e posibil să fi pierdut mulți bani, cel puțin ai putea crește o lalea.)
Cu toate acestea, modelul Bitcoin a creat, fără îndoială, un obiect fascinant de speculație intangibilă care afișează o volatilitate extremă a prețurilor, cu ascensiuni surprinzătoare și devalorizări în cădere liberă. Se spune deseori, și mi se pare corect, că această volatilitate îl face nepotrivit sau inutilizabil pentru plăți și schimburi obișnuite, legale, de zi cu zi, deoarece nu ai idee de la o zi la alta care va fi valoarea sa. Prin urmare, criptomonedele pe modelul Bitcoin creează, așa cum a spus Banca Reglementelor Internaționale în 2021, „active speculative mai degrabă decât bani”. Deși au reușit să devină active speculative, ele nu reușesc să fie un concurent hayekian al banilor fiduciari ai băncii centrale ca bani.
Încercarea de a rezolva problema volatilității prețurilor a dus la dezvoltarea unei varietăți de monede stabile, ce vizează o valoare constantă în termeni de dolar american (sau altă monedă națională), sunt susținute de o „rezervă” de active denominate în dolari deținute de emitent pentru a susține valoarea și promit în diferite măsuri răscumpărarea în dolari. Este evident, așa cum au observat multe autorități de reglementare financiară, că o astfel de monedă stabilă seamănă foarte mult cu un depozit într-o bancă, susținut de activele băncii și depinde în egală măsură de calitatea, riscul și lichiditatea acestor active pentru capacitatea de a o răscumpăra la valoarea nominală.
În ceea ce privește marele obiectiv de a crea un concurent hayekian pentru moneda fiduciară a băncii centrale, există o problemă mult mai fundamentală. Dacă ne gândim mai bine, devine evidentă o problemă mai profundă: dacă o monedă oferă stabilitate și ea corelată de dolarul american (sau de orice altă monedă națională), atunci nu a reușit să scape de banca centrală a guvernului și, astfel este în întregime dependentă de aceasta.
Dacă Rezerva Federală depreciază în mod constant puterea de cumpărare a dolarului, puterea de cumpărare a monedei stabile scade automat în consecință. Dacă dolarul suferă o inflație rapidă, la fel va suferi și moneda stabilă. Dacă dolarul cedează hiperinflației, la fel va face și moneda.
Astfel, o monedă stabilă poate reprezenta o variație sau poate o îmbunătățire a instrumentelor de plată, dar nu reprezintă și nu poate reprezenta o nouă monedă. Atât timp cât este legată de o monedă națională, ea face parte din sistemul de monedă fiduciară al băncii centrale, la fel ca un depozit bancar, și nu reușește să fie o monedă competitivă hayekiană.
Este izbitor de ironic că ideea liberală de a elibera oamenii de banii monopoliști ai băncii centrale prin criptomonede a dat naștere dialectic ideii unei bănci centrale care emite propria criptomonedă, cu numele, mai onorabil, de „monedă digitală a băncii centrale”. Dacă s-ar întâmpla acest lucru, banca centrală ar putea deveni banca pentru toată lumea, cu potențialul de a fi monopolul depozitelor, împrumuturilor și informațiilor financiare personale, precum și monopolul banilor. Această inversare dialectică extrem de nedorită ar face sistemul monetar mult mai centralizat și banca centrală mult mai puternică decât înainte.
China și, mai recent, Canada, ne-au arătat direcția pe care o poate lua controlul politic al contului tău personal. Acesta ar fi cu siguranță un deznodământ non-hayekian!
Poate exista o alternativă reală în sensul lui Hayek privind monedele fiduciare ale băncii centrale, altele decât moneda răscumpărabilă în aur?
Unul dintre prietenii mei a sugerat o monedă digitală în care unitatea este un dolar real – adică un dolar ajustat la modificările indicelui prețurilor de consum, astfel încât banca centrală să nu poată scădea puterea de cumpărare (cel puțin așa cum este capturată de IPC).
Ar semăna astfel cu obligațiunile de economii americane din seria I, care astăzi își plătește deținătorii indiferent de creșterea IPC (indicele prețului de consum -n.red.). Dar, spre deosebire de obligațiunile de economii, moneda reală în dolari ar trebui să fie liber tranzacționabilă și disponibilă în cantități mari. Ar fi un ecou al propunerii din anii 1920 a lui Irving Fisher, un economist celebru la vremea sa, de a avea un „dolar compensat”, ce ar crește automat în valoare pentru a compensa inflația.
Cu tehnologia financiară de astăzi, ar fi posibil să se creeze o astfel de monedă privată garantată, ce poate fi preschimbată în dolari ajustați la inflație cu putere de cumpărare constantă? Ar putea fi proiectat un portofoliu de active care să-l susțină?
Poate că nu, dar este un experiment de gândire interesant, în spiritul lui Hayek, în timp ce continuăm să căutăm o formă de bani care să concureze cu dolarul Rezervei Federale și cu alte monede fiduciare ale băncilor centrale.
Nota redacției – Analiza lui Alex J. Pollock a fost publicată în Law&Liberty și este tradusă cu acordul editorilor.